房屋借名登記,是指實際出錢買房的人,將房屋登記在他人名下。但這並非單純「借個名字」而已,若是發生糾紛,可能面臨契約無效、房貸追償
房屋借名登記,是指實際出錢買房的人,將房屋登記在他人名下。這種做法常見於家人買房、首購優惠、貸款條件不足、節稅或財產安排等情形。但這並非單純「借個名字」而已,若是發生糾紛,可能面臨契約無效、房貸追償、產權遭賣與遺產爭議;未來返還時更須依法繳納契稅與土增稅。本文將詳細說明借名登記的法律效力、潛在風險、對貸款的影響,以及不得已需借名時的自保方法。
一、什麼是房屋借名登記?
房屋借名登記,簡單來說就是實際出錢買房的人,沒有把房子登記在自己名下,而是登記在另一人名下。在法律上,這是一種基於雙方信任成立的契約關係,性質接近委任關係。在這段關係中,通常會有兩個核心角色:
- 借名人:實際出錢買房、繳房貸,並實質管理或使用房子的人。
- 出名人:把名字借出去,讓房屋權狀與謄本登記在自己名下的人。
1.成立條件
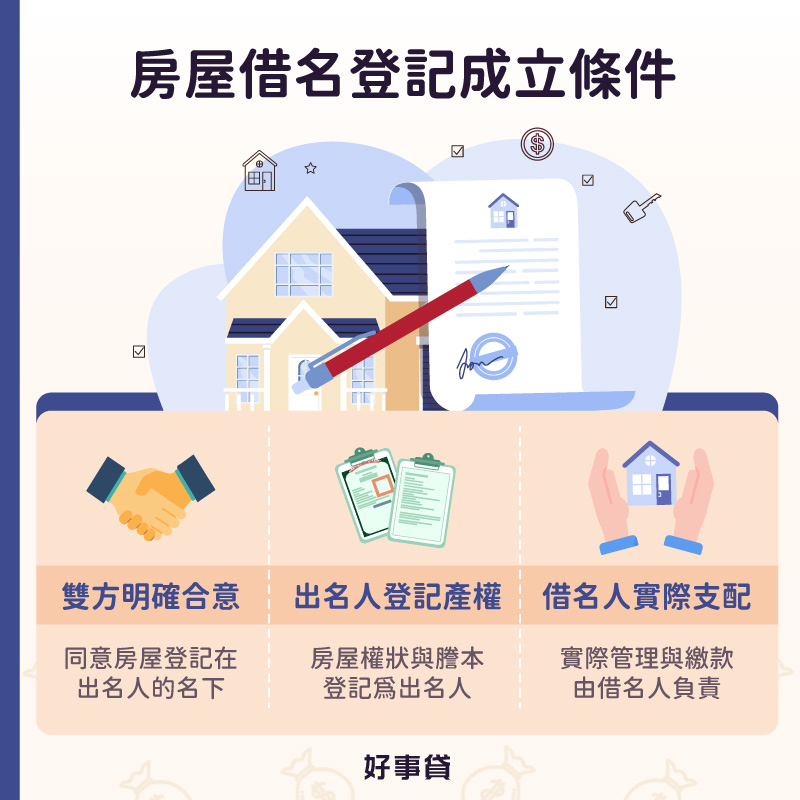
要讓房屋借名登記在法律上站得住腳,通常需要具備以下三個核心條件:
- 雙方有明確合意:借名人與出名人之間必須有共識,同意借用名字來登記。若只有口頭約定,未來發生糾紛時舉證會非常困難。
- 出名人登記產權:房屋的權狀與謄本上,登記的名字必須是出名人;簡單來說,名義上他就是這間房子的所有權人。
- 借名人實際支配:房子的頭期款、貸款、稅金都由借名人支付,且房屋的實際使用與管理權也歸借名人所有。
2.借名登記買房合法嗎?
房屋借名登記不能簡單用「合法」或「違法」來界定。如果只是單純的家族財產安排,雙方有明確合意,法院實務上可能承認其借名登記關係存在。
但若房屋借名登記目的是為了騙取銀行貸款、規避房貸政策、墊高房價、逃避債務或逃漏稅,這類行為就不是單純的借名登記,可能涉及詐貸、偽造文書或使公務員登載不實等嚴重的法律與稅務問題。
二、房屋借名登記的常見原因
實際上會有房屋借名登記的需求,主要源於以下幾種情況:
1.買房貸款條件不佳
因信用瑕疵、負債比過高或收入難以認列(如現金收入),借用收入穩定與信用條件佳的親友名義買房。
2.想用首購優惠或新青安貸款
例如:父母想用孩子的首購資格,取得優惠利率和方案。
3.規避限貸、節稅或特定限制
為了避免被認定為多屋族、減輕囤房稅與地價稅負擔,或是投資房地產、買農地與原住民保留地,需要借用特殊身分進行交易。
4.家族財產安排
出於家庭資產配置或繼承安排,房屋預先登記在子女、配偶或手足名下。
5.迴避債務追討
為了避免債權人向法院聲請強制執行,透過借名登記讓自己名下無任何財產。
三、房屋借名登記對「出名人」有哪些風險?
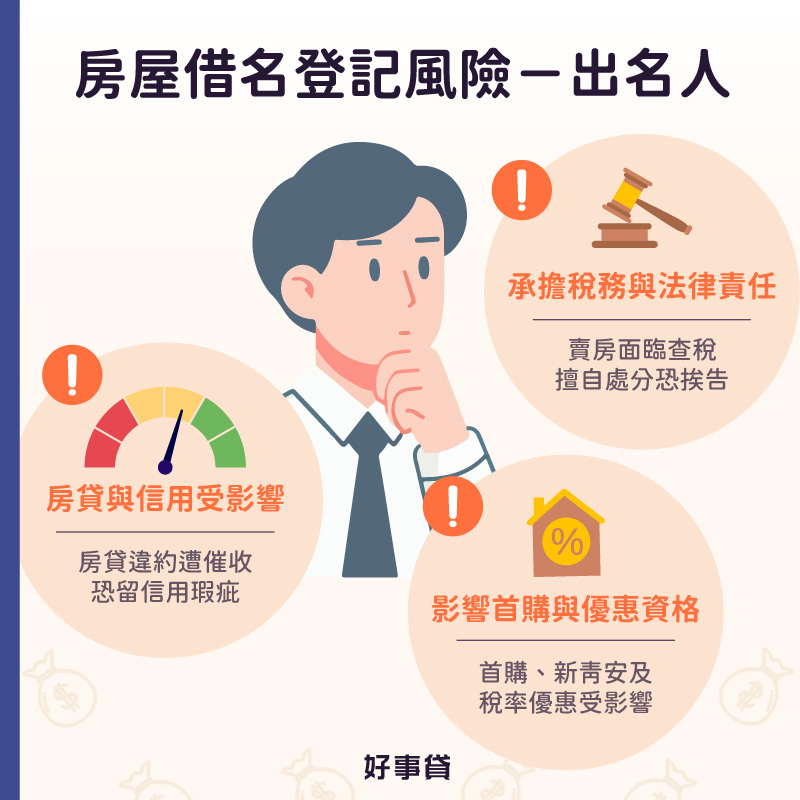
很多人以為自己只是把名字借給親友買房,房子不是自己住、貸款不是自己繳就不會有影響,但銀行與法律看的是登記與契約。借名字給別人買房,可能會將面臨以下三大風險:
1.房貸與信用受到影響
只要房貸契約是你簽的,若借名人繳不出錢失聯,銀行就會向你追償,甚至留下信用不良紀錄。
2.影響首購與優惠資格
因為同意房屋借名登記,讓自己名下有房子,所以一生一次的首購優惠、新青安資格、租屋補助、自用住宅優惠稅率都可能因此受影響。
3.承擔稅務與法律責任
未來房屋出售時,出名人恐面臨國稅局查核房地合一稅等問題。此外,若借名人失聯,千萬別以為「房子登記我名字,直接賣掉就好」,若對方事後提出金流證明,擅自處分房產反而會挨告;牽涉造假買賣更可能因此背負偽造文書的刑責。
四、房屋借名登記對「借名人」有哪些風險?
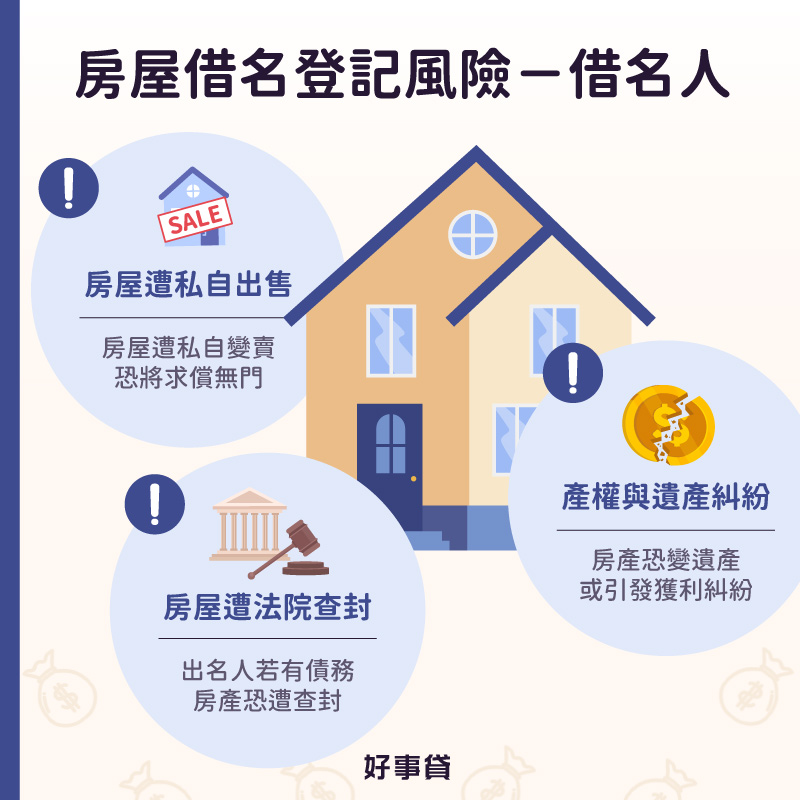
借名人雖然是實際出錢、實際管理房產的人,但地政資料上登記的所有權人是出名人,如果沒有採取預防措施,同樣面臨極高的產權風險。
1.房屋可能被私自出售
不動產登記有絕對法律效力,一旦出名人擅自將房子賣掉,不論買受人為善意或惡意(即買方明知借名登記存在),該處分行為皆為有效。借名人絕對無法向買方請求塗銷登記取回房屋,僅能向出名人請求損害賠償。若出名人將賣屋款項揮霍殆盡,借名人將面臨房財兩空的極端風險。
2.房屋可能被法院查封
若出名人有債務,債權人可認定房子是出名人的財產,進而向法院聲請查封與拍賣該房產。
3.變成遺產與獲利糾紛
若出名人過世,房子在法律上屬於其遺產,易引發繼承糾紛。另外,也曾發生哥哥用弟弟名字買房十年,雖然房貸都是哥哥繳,但房屋價格暴漲後,弟弟要求獲利分一半的真實案例。
五、如果必須借名登記,該如何自保?
若必須進行房屋借名登記,務必採取嚴謹的自保措施:
1.簽訂借名登記契約
白紙黑字寫清楚實際出資人、貸款與稅金由誰負擔、返還條件與違約處理。而且借名人可隨時終止契約並行使返還請求權,不過需注意法定時效為15年。
2.設定預告與抵押權
預告登記只能防範出名人私下轉賣或設定抵押,一旦出名人對外欠債,債權人向法院聲請強制執行查封該房屋時,預告登記會直接被法院依法塗銷並拍賣。實際上更周全的做法是採取「預告登記」搭配「設定最高限額抵押權給借名人」雙管齊下,確保在法院查封時,借名人能有優先分走拍賣款的權益。
3.保留完整客觀證據
妥善保管頭期款與房貸繳款單據,以及稅單水電費、權狀正本、實際出租收租證明、往來的E-mail與對話紀錄等。
4.堅守自保三不原則
不交出證件與印章給別人;不簽自己看不懂的文件;不要相信沒有白紙黑字的口頭承諾。
六、借名登記常見問題QA
- 借名登記的房子可以辦貸款嗎?
- 要看申請貸款的人是誰。若房子登記在出名人名下,銀行會以出名人作為產權人審核;借名人原則上不能直接用該房屋向銀行申貸。
- 房屋借名登記返還時,要繳稅嗎?
- 房屋不用繳契稅,但土地仍須申報土地增值稅,印花稅則依辦理的證明文件而定。其中最需要小心的是隱藏的「贈與稅」風險:如果拿不出清楚的匯款紀錄與合約,很容易被國稅局當作是「免費贈與」,進而面臨被追繳10%至20%高額贈與稅的風險。
- 是否有借名登記契約被判定無效的狀況?
- 有的。雖然借名登記屬於「無名契約」,但若雙方是為了規避法規(如無農民身分借名買農地,或多屋族借名申貸),這類行為極易被法院判定契約無效,大幅增加追討房產的難度。
- 如果借名登記的出名人過世,房屋會變成他的遺產嗎?
- 原則上會。借名人必須主動向法院提出契約與出資紀錄等客觀證據;若舉證不足,該房產將由出名人的繼承人依法取得。
房屋借名登記不是單純掛名,這背後牽涉龐大的貸款、產權與信用責任。若面臨不得已需借名的情況,務必審慎評估潛在風險。唯有事前將權利義務釐清、簽訂書面契約並保留完整客觀證據,才能有效保障自身權益,將潛在糾紛降至最低。
企業名片
- 公司名稱:好事貸有限公司
- 連絡電話:0800*******
- 電子郵件:ho***l*****@gmail.com
- 詢價官網:https://houseloan.web66.com.tw
歷史詢價
-
邱*生油壓進給橫式銑床08-20 22:15
-
黃*生報價 新竹包車墾丁三日遊12/31~1/207-06 12:49
-
林*生知悉結婚同意書 有此需求06-19 10:14
-
邱*芷■大巴遊覽車(45人座)■07-09 17:02
-
陳*生公司 廢棄物處理07-21 09:44
-
邱*生術後病人食慾不佳想買貴公司產品食用10-02 18:43
-
王*姐Schneider 產品報價08-12 08:58
-
李*生無塵布、拋棄式網帽、拋棄式NRB手套、腳踏黏墊07-28 13:38
-
范*保單夾詢價費用?09-13 13:00
-
林*生希望可以收購家具04-24 03:56
-
朱*姐飲水機 水質檢測07-13 10:52
-
詹*姐雙眼皮手術費用?07-29 02:11
-
王*姐清運 硬質纖維板08-21 11:55
-
陳*生cnc外觀樣品模型04-23 14:40
-
王*姐詢問yamaha Limi 125電池適用那一種及價位07-15 09:04
-
林*生水溫感知器費用報價04-03 16:59
-
陳*生打件組裝 詢價06-25 15:34
-
郭*姐洗滌塔詢價 各化學物質性質如下:08-10 11:45
-
林*太詢價 想要更換排油凐機06-22 15:36
-
莊*生我需要購買HT66V31A5/ HT66V3195 開發板子, 請聯繫我,謝謝。05-15 10:59